부동산 침체기 속 꼬마빌딩 시장의 매수세가 꺾였다는 분석은 절반만 맞다. 정확히는 '아무 꼬마빌딩이나 사서 적당히 임대료를 받던 시대'가 끝났을 뿐이다. 최근 금리 인상 전환, 치솟은 매매가, 상권 양극화 탓에 시장은 철저한 옥석 가리기에 들어갔다. 이제 중소형 빌딩 투자의 성패는 대출 레버리지가 아니라, 1층을 어떤 감도의 테넌트로 채워 건물의 몸값을 띄울 수 있는가에 달려 있다.
그리고 그 '옥석'의 기준은 꼬마빌딩 투자자의 눈높이가 아니라, 하이스트리트를 움직이는 큰 자본의 논리가 정한다. 명동과 성수의 1층에서 벌어지는 일이 결국 내가 들여다보는 중소형 빌딩의 몸값까지 끌어올리거나 끌어내리기 때문이다. 작은 빌딩을 노리는 투자자일수록, 가장 비싼 거리에서 자본과 브랜드가 어떻게 움직이는지를 먼저 읽어야 하는 이유다.
서울 하이스트리트의 임대료 양극화
명동과 성수, 한남, 도산, 홍대 등 외국인 관광객과 2030 트래픽이 집중되는 서울 핵심 상권의 1층 평당 임대료는 이미 100만 원을 넘어섰다. 팝업스토어 등 단기 임대의 실효 임대료는 이를 훌쩍 웃돈다.

문제는 이 수준의 살인적인 임대료를 감당할 수 있는 테넌트가 극히 제한적이라는 점이다. 일반 F&B나 개인 매장은 진입 자체가 불가능하다. 오직 글로벌 자본력을 갖춘 패션, 감도 높은 K-뷰티, 메디컬, 혹은 플래그십 쇼룸을 열 수 있는 대형 리테일러만이 이 가격을 받아낸다.
이들이 높은 임대료를 버티는 근거는 매출이다. CBRE 코리아 성수 Retail Insight Note에서도 다뤘듯이 글로벌 스포츠웨어 브랜드 A의 성수 매장 월 평당 매출은 876만원으로 강남 매장(509만원)을 크게 앞섰고, 국내 패션 브랜드 B는 634만원으로 강남 매장(167만원)의 약 4배였다. 연무장길 권역의 연매출은 금융사 소비 데이터 기준 약 8,000억원으로 추정되며, 핵심 지역 권리금은 2021년 대비 15~20배, 장기 임대 기준 평당 임대료는 2023년 대비 2~3배 뛰었다. 임대료가 오른 만큼 매출이 따라오는 브랜드만 남는 구조다. 결국 빌딩의 가치는 이들 '임대료 감내력(Rent Affordability)'이 높은 브랜드의 낙점을 받느냐 못 받느냐로 직결된다.
이 감내력의 서열은 핵심 상권에만 머물지 않는다. 최상단 브랜드가 핵심 거리를 채우면, 그 아래 단계가 차상위 거리로, 다시 그 아래가 중소형 빌딩으로 내려온다. 꼬마빌딩 투자자가 잡아야 할 임차 수요의 정체도 결국 이 사슬 어딘가에 있다.
F&B가 닦고 패션이 올리는 상권 성숙의 공식
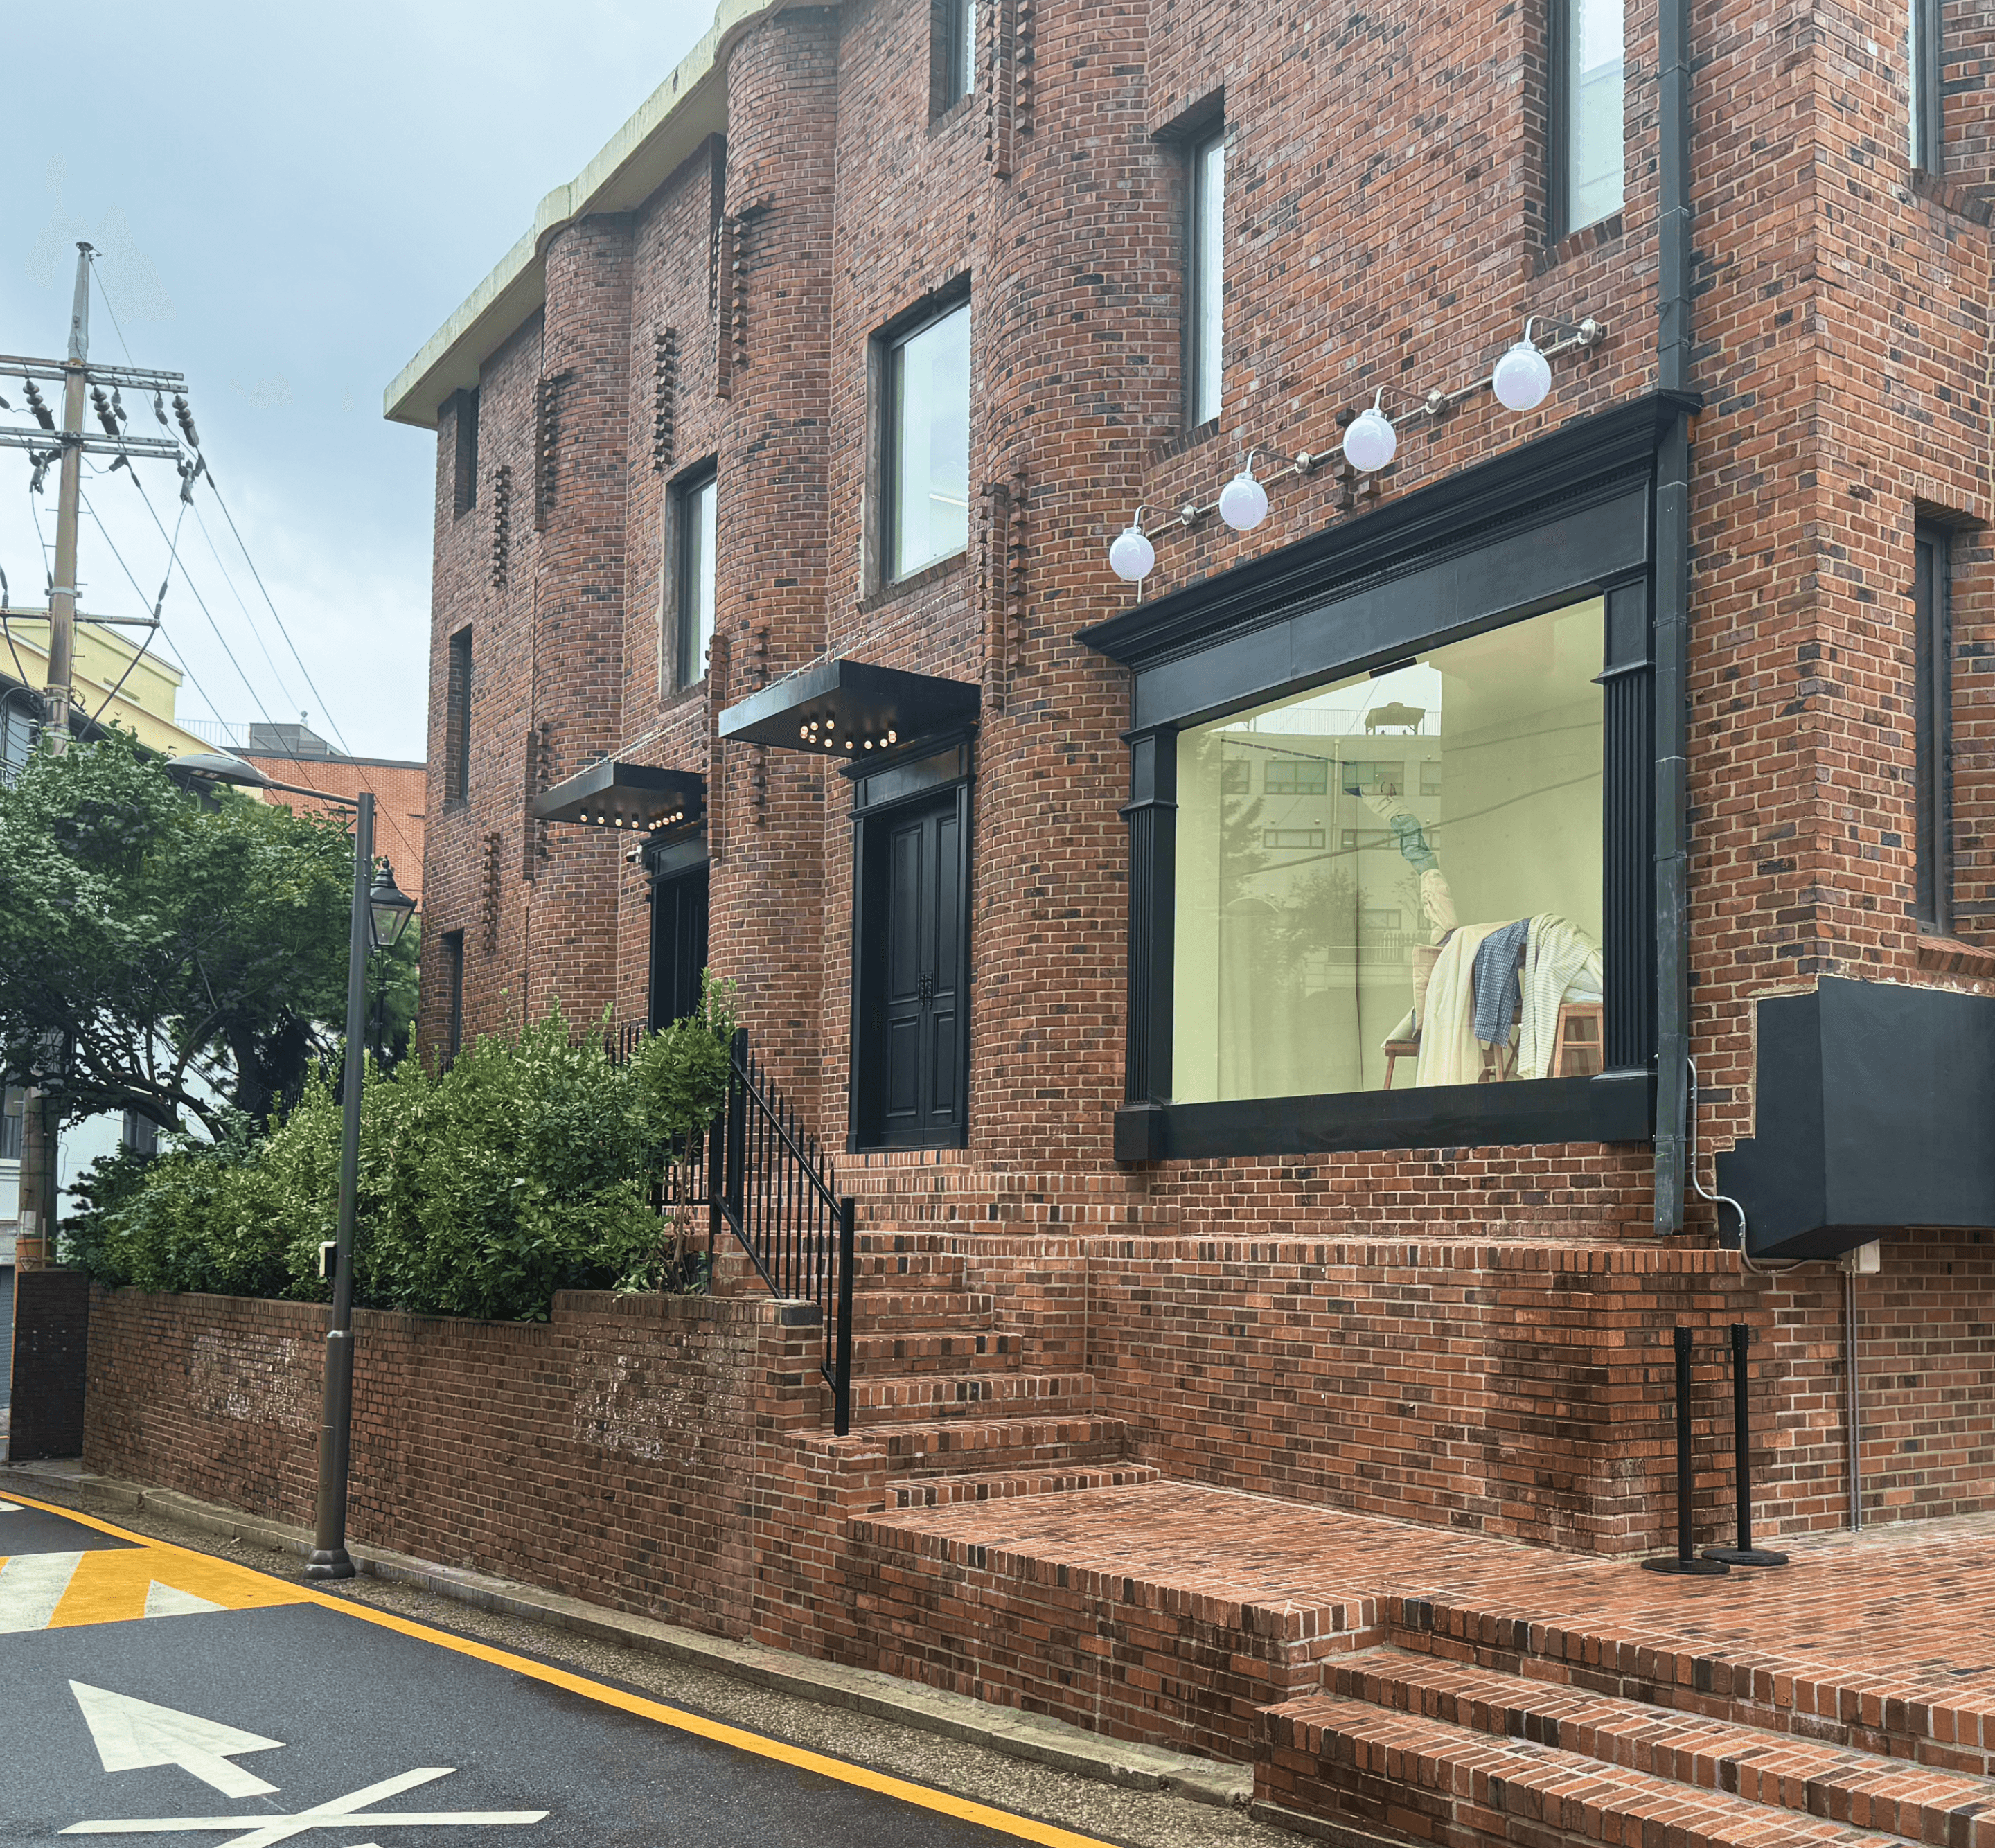
상권이 폭발하는 메커니즘에는 일종의 법칙이 있다. 90년대 쇠락한 공장 지대였던 성수동이 대표적이다. 상권의 태동은 늘 자본 장벽이 낮은 감각적인 카페와 개성 있는 식음료(F&B) 매장이 연다. 붉은 벽돌과 철제 골조 같은 날것의 인더스트리얼 공간에 얹어진 F&B는 2030의 발길을 끌어모으며 초기 트래픽을 형성한다. 그러나 상권의 지가를 폭발적으로 밀어 올리는 진짜 주역은 F&B 다음 단계에 들어오는 '패션과 뷰티'다.

이 공식을 건물 하나에서 그대로 보여준 곳이 대림창고다. 50년 전 붉은 벽돌로 지은 옛 정미소 건물로, 성수동이 핫플레이스로 떠오르는 데 기여한 초기 공간이었다. 지금은 무신사의 오프라인 편집숍 '무신사 스토어 성수@대림창고'로 바뀌었다. 성수 초기에 트래픽을 만든 공간을 이제는 패션 리테일이 차지하고 있다.

개인 편집숍과 감도 높은 인디 부티크가 F&B 동선에 얹히고, 상권이 임계점을 넘는 순간 대기업 브랜드와 글로벌 럭셔리가 깃발을 꽂는다. 이 시점부터 임대료와 지가는 수직 상승한다. 모든 골목이 이 공식을 완주하는 것은 아니지만, 패션과 뷰티라는 고부가가치 업종이 바통을 이어받지 못하는 상권은 F&B 트렌드 주기(2~3년)와 함께 소멸한다.

꼬마빌딩 투자자에게 이 공식은 핵심 상권 이야기가 아니라 진입 타이밍을 읽는 지도다. 이제 막 F&B가 트래픽을 만들기 시작한 골목에서 자산을 선점하되, 그다음 패션·뷰티가 들어올 수 있는 거리인지를 가려야 한다. 단, 그 전제는 감도가 아니라 다음 장의 물리적 조건이다.
성수 연무장길이 서울숲 아뜰리에길을 압도한 물리적 전제
많은 투자자가 간과하는 지점이 있다. 상권의 감도나 트렌드 이면에 존재하는 '물리적 입지 스펙'이다. 성수동 내에서도 서울숲 아뜰리에길, 뚝섬역 이면, 연무장길의 운명은 완전히 갈렸다. 서울숲 인근은 주거지역에 맞닿아 필지 규모가 잘게 쪼개져 있었다. 게다가 성동구가 2015년부터 서울숲길과 상원길 일대에서 전국 최초로 젠트리피케이션 방지정책을 시행하면서 대형 자본의 확장에 제동이 걸렸다. 이 규제는 2023년 8월 '지속가능발전구역'이 성수동 전역으로 확대되기 전까지는 서울숲 일대에 집중돼 있었다. 뚝섬역 이면 역시 준공업지역임에도 골목이 좁고 필지 연결성이 떨어져 대형 테넌트가 들어갈 자리가 없었다.

반면 연무장길은 달랐다. 1km 이상 평지로 시원하게 뻗은 넓은 직선 도로망과 널찍한 준공업지역 필지를 갖추고 있었다. 풍부한 보행 유동인구를 담아낼 수 있는 도로 폭과 대형 건물을 지을 수 있는 물리적 조건이 갖춰져 있었다. 2022년 5월 문을 연 디올 성수 자리도 원래 택시회사 차고지였고, 공영주차장을 거쳐 지금의 건물이 들어섰다. 통으로 쓸 수 있는 넓은 필지가 있었기에 가능한 입점이었다.

땅값은 그 뒤를 따랐다. 2016년 평당 4,000만 원 선이던 연무장길 토지는 2020~2021년까지도 평당 1억 원에 못 미쳤다. 그러다 2023년 5월 아모레퍼시픽이 지하 1층~지상 3층 건물(대지 419㎡)을 317억 원, 토지 평당 2억 5,000만 원에 사들이며 7년 만에 6배가 됐다. 2025년에는 시몬스가 동연무장길 건물을 380억 원에 매입했다. 이어 2026년 2월에는 여성 패션 브랜드 메이비베이비를 전개하는 메이크엠이 연무장길 건물(성수동2가 316-77)을 토지 평당 약 4억 5,000만 원에 매입하며 최고가를 갈아치웠다. 흥미로운 점은 자사 플래그십으로 직접 쓰지 않고 임대 마케팅을 진행 중이라는 사실이다. 브랜드가 직접 깃발을 꽂는 단계를 넘어, 성공한 리테일 자본이 하이스트리트의 지가 상승과 임대 수익을 노리고 공격적으로 자산을 취득하는 금융적 밸류애드 영역으로 진화했음을 보여준다.
여기서 꼬마빌딩 투자자가 가져갈 교훈은 분명하다. 같은 성수 안에서도 운명을 가른 건 감도가 아니라 필지·도로·파사드 같은 물리적 스펙이었다. 작은 빌딩을 고를 때도 첫 질문은 "감도 있는 거리인가"가 아니라 "그 감도를 담아낼 하드웨어인가"여야 한다.
경험 소비 시대, 브랜드가 구하는 빌딩의 3대 조건
공간이 단순한 판매처가 아닌 '브랜드의 세계관을 파는 무대'로 전환되면서, 테넌트들이 요구하는 물리적 하드웨어의 기준도 완전히 바뀌었다. 아이아이컴바인드가 전개하는 젠틀몬스터와 탬버린즈처럼, 매장 면적의 상당 부분을 제품 진열 대신 거대한 설치 미술과 감각적인 공간 연출에 쏟아붓는 모델이 오프라인의 표준으로 자리 잡았다. 이런 경험형 플래그십을 구현하기 위해 브랜드들은 세 가지 조건을 요구한다.

첫째, 길과 맞닿은 건물의 전면부(파사드)가 최소 20m 이상 확보될 것. 둘째, 거리의 시선을 단번에 낚아챌 수 있는 입지일 것. 셋째, 층고가 높고 건물 전체를 단독(Single Tenant)으로 사용할 수 있을 것.
디올, 키스(Kith), 아디다스, 무신사의 거점들이 예외 없이 20m 이상의 가로 대면을 확보한 단독 통임대 건물이라는 점은 우연이 아니다. 가시성에 대한 요구의 정점은 아이아이컴바인드가 보여줬다. 성수 신사옥 개관을 앞두고 사옥 바로 앞 부지를 통째로 임차해 기존 건물을 철거했다. 신사옥 파사드를 가로막던 건물을 없애 가시성을 확보하고, 그 자리를 대형 브랜딩 조형물을 설치한 오픈 스페이스로 바꾼 파격적인 사례다.

여기에 최근 두드러진 결정적 변화는 '메가화(대형화)'다. 매장을 촘촘하게 분산 출점하던 다점포 전략 대신, 집객력이 검증된 핵심 거점에 수백~수천 평 규모의 초대형 플래그십을 열어 자본과 경험을 집중시키는 흐름이 뚜렷하다. 올리브영이 성수에 지상 1~5층, 약 1,400평 규모의 초대형 매장 ‘올리브영N 성수’를 선보인 것이 대표적이다.

얼핏 이 거대한 면적과 임대료를 감당하는 방식이 비이성적으로 보일 수 있다. 하지만 글로벌 리테일 본사들이 성수를 최우선 플래그십 거점으로 지목하는 이유는 단순한 오프라인 내수 매출 때문이 아니다. 전 세계 틱톡과 인스타그램으로 실시간 바이럴되는 'K-컬처 트래픽의 스튜디오'로서 서울이 가장 강력한 글로벌 ROI를 내주기 때문이다. 결국 이들에게 초대형 플래그십은 매장 임차료가 아닌 글로벌 브랜딩 판관비로 집행되는 거대한 옥외광고판이다. 하이스트리트의 임대료 체계가 매장 매출 대비 부담률을 넘어 글로벌 마케팅 예산에 연동되는 구조로 재편된 이유다.

그렇다고 이 기준이 대형 플래그십만의 사치는 아니다. 브랜드가 '통임대 가능한 20m 전면'을 찾는다는 것은, 그 조건을 갖춘 중소형 빌딩이라면 규모가 작아도 상위 브랜드의 후보지가 된다는 뜻이다. 몸값을 가르는 것은 평수가 아니라 하드웨어의 적합성이다.
임차인을 먼저 보고 건물을 고르는 역발상 밸류애드
모두가 아는 메인 거리에, 번듯한 앵커 테넌트가 이미 꽉 차 있는 빌딩은 겉보기엔 완벽하다. 하지만 그런 자산은 시장에 잘 나오지도 않을뿐더러, 이미 최고가에 거래되기에 캡레이트(Cap Rate)와 자본수익률 모두 기대치를 밑돌기 마련이다.
진짜 스마트한 밸류애드는 상권 발달의 초기 단계에서 동선 흐름을 읽고, 후속 패션·뷰티 테넌트들이 선호할 만한 물리적 스펙(넓은 전면, 코너, 통임대 가능 구조)을 갖춘 노후 자산을 선점하는 데서 나온다. 건물 매입 단계에서부터 어떤 감도의 브랜드로 1층과 건물 전체를 리싱할 수 있는지 '선(先)임차 전략'을 수립하고 들어가는 구조다.
아이아이컴바인드의 성수 신사옥이 그 극단적인 예다. 2018년 부지를 266억원에 매입했고, 2020년 산업은행에서 1,000억원을 대출받아 407억원 규모의 공사를 진행했다. 저층부에는 젠틀몬스터, 탬버린즈, 누데이크 등 자사 브랜드를 입점시키는 구상이었다. 매입 시점은 연무장길 땅값이 아직 평당 1억원에 못 미치던 때다. 자사 브랜드라는 확실한 임차인을 먼저 정해두고 땅을 산 셈이다. 이 건물은 2025년 9월 복합문화공간 '하우스 노웨어'로 문을 열었다.
이처럼 자사 브랜드의 플래그십 입점을 전제로 한 선제적 매입 사례도 있지만, 최근에는 일반 투자자나 법인 역시 매입 검토 초기 단계부터 CBRE 코리아 리테일팀의 전문적인 자문을 거치는 흐름이 뚜렷해졌다. 건물 매입 전부터 시장 내 구체적인 잠재 임차 수요와 수취 가능한 적정 임대료, 매매가의 금융적 타당성을 사전 검증함으로써 공실 리스크를 차단하고 밸류애드 실행력을 극대화하려는 전략적 접근이다.
결국 중소형·꼬마빌딩 시장의 양극화는 더 심화될 수밖에 없다. 건물주는 보증금과 월세를 기다리는 수동적 수취인이 아니라, 거리의 문맥과 브랜드의 공간 수요를 꿰뚫어 테넌트를 큐레이션하는 리테일 기획자의 감각을 가져야 한다. 건물의 가치를 결정하는 것은 대지 면적의 숫자가 아니라, 그 공간이 품어낼 수 있는 브랜드의 감도와 깊이다. 가장 비싼 거리의 논리를 이해한 투자자만이, 가장 작은 빌딩에서도 그 감도를 재현할 수 있다.